Blog

Suivez les évolutions de la gestion de patrimoine, des tendances d’investissement et des innovations financières
Error, please refresh the page.
Oops! Something went wrong

Mais cela change aujourd’hui.

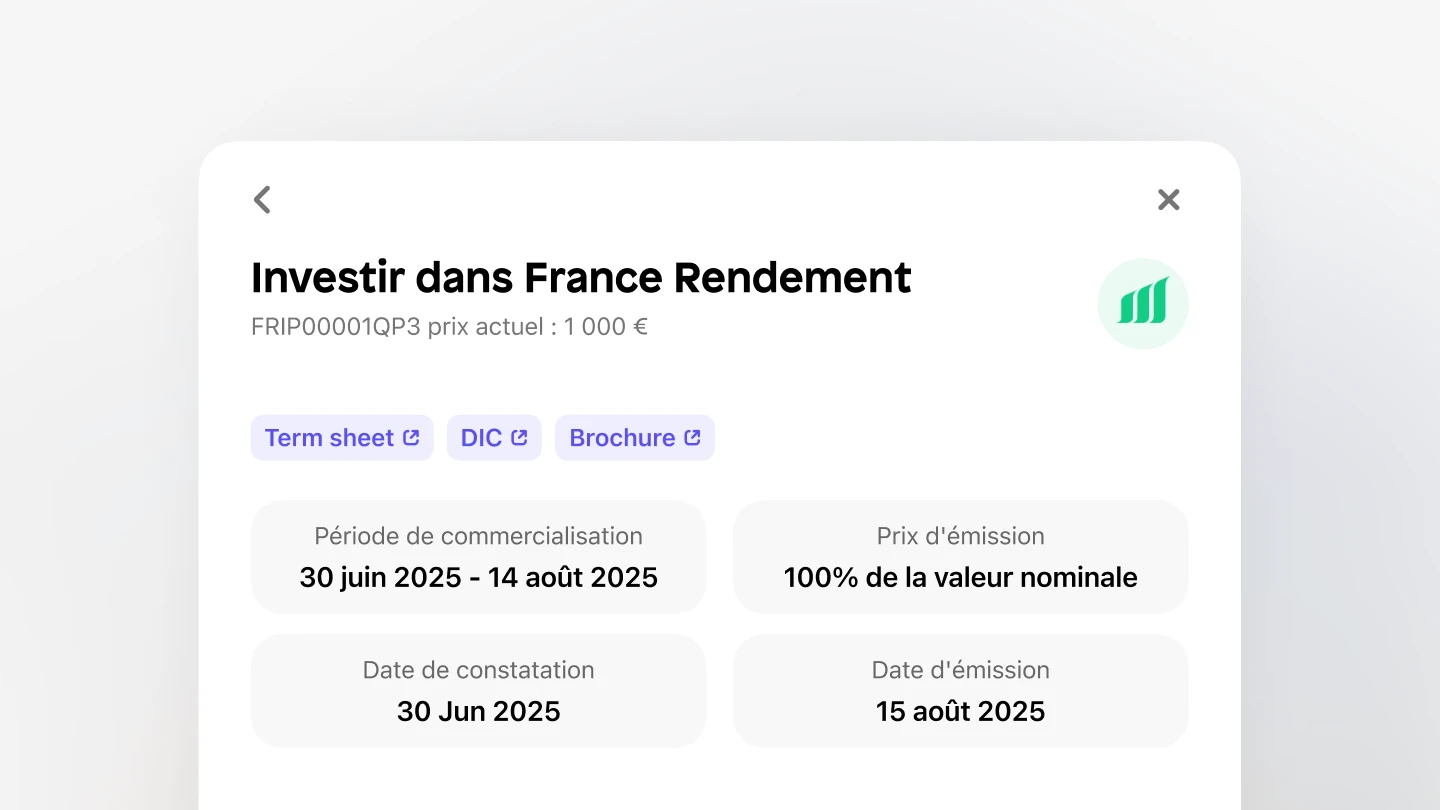
Avec notre dernière mise à jour, les Produits Structurés sont désormais entièrement intégrés dans Shares Pro – vous offrant, à vous et à vos clients, un accès fluide à une gamme sophistiquée d’opportunités d’investissement, le tout sur une plateforme unique et moderne.

‍

Pourquoi c’est important

Les Produits Structurés sont des outils clés pour gérer les risques et adapter les portefeuilles aux objectifs spécifiques de chaque client.
Ils vous permettent de :

  • Offrir une protection à la baisse dans des marchés volatils

  • Créer des structures de rendement personnalisées selon les objectifs de vos clients

  • Rivaliser avec les banques et grandes institutions en proposant des solutions haut de gamme

Jusqu’à présent, y accéder impliquait souvent des processus fragmentés et peu intuitifs. Shares Pro simplifie tout cela en regroupant chaque étape – de la sélection à la conformité – sur une seule et même plateforme.

Ce qui est disponible

Produits personnalisés

  1. Créez votre solution sur mesure avec votre structureur :
    Définissez les objectifs de votre client et concevez la structure du produit avec une banque émettrice ou un broker 
    ‍
  2. Demandez à votre structureur denous transmettre la documentation :
    Une fois la term sheet et les documents réglementaires prêts, la banque ou le broker se charge de les envoyer à notre équipe pour validation via notre formulaire dédié
    ‍
  3. Nous gérons la mise en place :
    Nos équipes vérifient et valident la documentation, puis référencent le produit sur Shares Pro.
    ‍
  4. Effectuez la gouvernance produit :
    À réaliser nécessairement avant tout investissement pour garantir l’adéquation client

Investissez :Depuis le profil client, cliquez sur “Investir” et sélectionnez le Produit Structuré

Produits en campagne… à venir

Vous aurez bientôt accès aux Produits en campagne – des produits prêts à l’emploi, conçus et émis par nos partenaires.
Ces produits sont pré-approuvés par notre équipe et immédiatement disponibles pour vos clients, sans aucune configuration supplémentaire.

Les Produits en campagne permettent d’accéder plus rapidement et plus simplement à des solutions structurées, avec des minimums plus faibles – parfaits pour répondre à des besoins clients courants et saisir rapidement des opportunités de marché.

La conformité intégrée

Nous savons à quel point il est essentiel de respecter les standards réglementaires, pour protéger à la fois vos clients et vous-même.
C’est pourquoi Shares Pro inclut :

  • Des tests de gouvernance produit obligatoires avant tout investissement

  • Une traçabilité complète de chaque transaction, vérifiable à tout moment

  • L’accès direct aux term sheets, KID et brochures des produits

Moins d’administratif manuel, plus de temps pour se concentrer sur l’essentiel : la gestion de vos clients.

Prêt à vous lancer ?

Les Produits Structurés sont disponibles dès maintenant dans Shares Pro.

Connectez-vous dès aujourd’hui, explorez les produits disponibles et proposez à vos clients les solutions personnalisées qu’ils attendent.

[[pro cta]]
Jessie Longhurst
September 16, 2025

Parle-nous un peu de toi, ton parcours jusqu’ici et pourquoi tu t’es lancé dans le design produit ?

Pour faire court, mes parents ont toujours su que le design était fait pour moi. Mais j’ai préféré suivre mon propre chemin et poursuivre une carrière d’ingénieur logiciel pendant huit ans et demi… jusqu’au jour où j’ai finalement franchi le pas et réalisé que ce qui me passionnait vraiment, c’était le design produit. Je m’étais promis que je changerais de voie si l’occasion se présentait. Tu peux imaginer ma réaction quand j’ai été sélectionné pour étudier le design produit chez Apple, en Italie.

La gestion des finances peut vite sembler complexe, voire intimidante. Quel rôle peut jouer le design produit dans la façon dont les gens comprennent, interagissent avec et perçoivent leur argent ?

Je pense que ce qui m’a ouvert les portes de la Fintech, c’est un mélange entre ce que j’ai appris chez Apple et ma relation d’amour-haine avec la finance. J’ai toujours été « ce type » en réunion qui commence par demander « Pourquoi » face aux fameux « On a toujours fait comme ça ». Démystifier le jargon et simplifier au maximum m’a permis de concevoir des produits transparents et accessibles.

Quand le design produit se donne pour mission de clarifier les mécanismes souvent complexes de la finance, il peut vraiment aider les utilisateurs à comprendre, par exemple, comment et pourquoi les marchés évoluent. C’est exactement ce que nous avons fait avec les “Market Updates” sur notre application B2C.

Quel regard unique le design peut-il apporter dans la définition de la stratégie d’entreprise et de la croissance à long terme ?

Le design ne se limite pas à « rendre les choses jolies »: il s’agit aussi de répondre aux véritables besoins des utilisateurs.

Prenons un exemple célèbre : entre 2007 et 2009, Google a mené une expérience appelée « 41 nuances de bleu » pour déterminer quelle teinte de bleu générait le plus de clics. Résultat, ils ont estimé que le bon choix de couleur avait entraîné une hausse de revenus publicitaires de 200 M$ par an. Ka-ching !

Avec la croissance de Shares, comment maintenez-vous la qualité et la cohérence du design à travers plusieurs produits et équipes ?

La clé, c’est la communication : fréquente, claire et efficace. Ensuite, il faut aimer gérer les tickets (vraiment) et s’assurer d’être toujours aligné. Chaque changement doit être suivi de près. Et bien sûr, tout repose sur un bon système design.

Tu as joué un rôle clé dans le développement de Shares Pro. Comment le design peut-il simplifier la complexité de la gestion de patrimoine tout en restant clair pour les conseillers et les clients ?

Le passage vers Shares Pro a été un vrai défi : il a fallu distinguer ce qu’il fallait absolument conserver de ce qu’il fallait repenser .

Prenons par exemple certaines expériences que nos clients adorent sur notre offre B2C, comme les Plans d’Investissement. On pourrait penser qu’elles fonctionneraient tout aussi bien dans un contexte de gestion de patrimoine… jusqu’au moment où l’on échange avec de nouveaux utilisateurs et où l’on constate à quel point leurs attentes diffèrent.

Pour simplifier cette complexité, notre approche (qui reste la même aujourd’hui), c’est de recueillir un maximum de retours et d’itérer rapidement sur les fonctionnalités qui comptent vraiment pour nos utilisateurs.

Tu as connu Shares depuis ses débuts en B2C jusqu’à son expansion dans la gestion de patrimoine et au-delà. Comment le rôle du design produit a-t-il évolué pendant ce parcours ?

L’une de mes citations préférées chez Shares reste « Je vais être pénible, mais… »

Le design produit a toujours été au cœur de l’expérience utilisateur chez Shares. Ce qui a changé aujourd’hui, c’est le niveau de confiance que nous avons gagné en interne et l’impact global que nous avons désormais. Cette confiance nous a permis de pivoter rapidement vers la gestion de patrimoine.

J’ose espérer que cela signifie que l’équipe design a su être exigeante… mais toujours dans le bon sens du terme !

Avec la croissance continue de Shares, quelles sont selon toi les plus grandes opportunités pour le design dans l’avenir de l’investissement et de l’épargne ?

C’est à la fois motivant et vertigineux de voir l’impact potentiel que Shares peut avoir dans ce domaine. Je suis convaincu que le design va jouer un rôle central dans une personnalisation plus poussée, une automatisation renforcée et surtout une meilleure éducation financière.

Les opportunités, notamment autour de l’intelligence artificielle, sont immenses. Et je pense que le design a encore un long chemin à parcourir pour rendre l’investissement et l’épargne plus accessibles, plus humains et finalement plus indispensables qu’on ne le pense.

Conçu pour allier sécurité, clarté et expérience utilisateur moderne, cet espace en lecture seule offre aux clients finaux une vue en temps réel de leurs portefeuilles – sans jamais retirer le contrôle au conseiller.

Pourquoi avoir créé un Espace Client

Les CGP nous ont confié qu’informer leurs clients implique souvent des captures d’écran, des tableurs, des emails et des appels de dernière minute. Pendant ce temps, certaines plateformes offrent des portails clients plus limités ou moins adaptés aux usages actuels.

Nous savions que nous pouvions faire mieux. Nous l’avons fait.

Ce que les clients peuvent consulter

‍L’Espace Client donne aux clients une visibilité autour de trois axes principaux :

  1. Leurs avoirs, en un coup d’œil
  • Valeur totale du portefeuille et avoirs en liquidités

  • Répartition de chaque plan d’investissement :

    • Allocation (part du portefeuille représentée)

    • Gain ou perte, rendement total en % et montant des contributions récurrentes

    • Frais de gestion conseillés

    • Date de création

  1. Une vue granulaire des actifs

    Dans chaque plan, les clients peuvent explorer chaque actif pour voir :
  • Valeur de la position

  • Gain/perte

  • Montant investi et prix moyen d’achat

  • Quantité d’unités

  • Allocation au sein du plan

  • Prix actuel et performance

  1. Documents clés et informations de compte
  • Accès à tous les documents principaux :

    • Mandats de prélèvement SEPA

    • Confirmations d’ordres

    • Synthèses de portefeuille

    • Formulaires d’approbation de plan

  • Et leurs informations personnelles :

    • Nom, date de naissance, email et numéro de téléphone

Comment un client accède-t-il à l’Espace Client ?

  1. Aller sur pro.shares.io

  2. Dans la section « Mot de passe oublié », cliquer sur « Réinitialiser ici »

  3. Saisir son adresse email

  4. Recevoir un lien pour définir un nouveau mot de passe

  5. Se connecter avec son email et son nouveau mot de passe pour explorer l’espace

Un espace en lecture seule, par conception

Que signifie « en lecture seule » ?

Les clients ne peuvent pas investir directement ni initier de transactions – toutes les actions d’investissement restent entre les mains du CGP. C’est de la transparence, sans le risque.

Disponible en anglais et en français

‍Comme l’espace CGP, l’Espace Client peut être basculé en un clic entre l’anglais et le français, fidèle à l’expérience utilisateur haut de gamme de Shares.

Profitez des avantages de l’Espace Client

‍L’Espace est déjà disponible, n’hésitez pas à informer vos clients – nouveaux comme existants – qu’ils peuvent consulter leur portefeuille à tout moment, 24h/24 et 7j/7.

Nous avons hâte de connaître vos impressions ainsi que celles de vos clients. En cas de problème, contactez-nous à tout moment à support-team-pro@shares.io.

Et pour toute suggestion à destination de notre équipe produit, écrivez-nous à product@shares.io – nous lisons chaque message et vos retours contribuent à façonner la feuille de route de Shares Pro.

Pour les clients ultra ‎fortunés, près d’un tiers des établissements affirment que le processus peut durer trois mois ou plus, tandis qu’une faible minorité seulement parvient à le finaliser en moins d’une semaine¹. Dans l’ensemble du secteur, la moyenne reste de deux à trois semaines, avec parfois plus de dix interactions nécessaires avant que le client ne soit pleinement intégré².

L’écart entre ces deux expériences ne relève pas seulement d’une question de rapidité, mais d’un changement profond des attentes clients.

Les investisseurs particuliers français ont été formés par les fintechs à exiger un accès instantané, intuitif et transparent à leur argent. La gestion de patrimoine, souvent confrontée à des besoins clients plus complexes, peine encore à suivre ce rythme.

Les avancées de la Wealth Tech

Au cours des cinq dernières années, l’adoption technologique s’est accélérée dans la gestion de patrimoine, en France comme en Europe.

  • Accélération post-COVID : en 2021, 74 % des acteurs du secteur ont accéléré leur transformation digitale, contre 50 % seulement six mois plus tôt. La pandémie a stimulé l’adoption des signatures électroniques, de l’onboarding digital et des portails clients sécurisés³.
  • Amélioration de l’expérience client : 54 % des gestionnaires de patrimoine européens privilégient désormais l’investissement dans les portails, les applications mobiles et les tableaux de bord personnalisés⁴.
  • Remplacement des systèmes cœur de métier : les établissements commencent à abandonner les anciens systèmes bancaires au profit de plateformes cloud, permettant des données en temps réel, une conformité intégrée et une exécution plus rapide.

L’expérience client reste insuffisante en gestion de patrimoine

Malgré les progrès, l’écart entre la gestion de patrimoine et l’investissement grand public reste évident pour les clients :

  • Onboarding : l’investissement grand public propose une vérification d’identité instantanée et un financement le jour même. L’onboarding en gestion de patrimoine reste souvent manuel, avec des étapes multiples, dont la collecte de documents et les vérifications de conformité.
  • Expérience utilisateur : les plateformes grand public offrent des interfaces mobiles modernes, tandis que les CGP s’appuient encore sur des portails datés et des rapports PDF statiques.
  • Transparence : les services retail fournissent des prix en temps réel et des confirmations immédiates d’opérations. En gestion de patrimoine, les mises à jour peuvent être retardées, avec une visibilité limitée pour le client final.
  • Accès aux produits : l’investissement grand public permet un accès instantané à des milliers d’actifs. En gestion de patrimoine, les souscriptions à des fonds ou produits structurés sont souvent complexes.
  • Communication : les plateformes retail utilisent des notifications push, des chats intégrés et des alertes en temps réel. La gestion de patrimoine s’appuie encore largement sur l’e-mail et les rendez-vous programmés.

Les CGP doivent souvent gérer une complexité bien plus importante que les applications d’investissement grand public : régulation stricte, besoins clients sophistiqués, et systèmes existants difficiles à remplacer du jour au lendemain.
Ces contraintes expliquent en partie le retard technologique, mais elles ne changent rien à la réalité : les clients attendent désormais la même rapidité et simplicité qu’ils retrouvent ailleurs.

Que faut-il changer ?

En simplifiant les processus et en adoptant des technologies plus intelligentes, les CGP peuvent créer une expérience fluide dès la première interaction :

  • Intégrer des plateformes front-to-back en remplaçant les outils fragmentés par des solutions unifiées couvrant onboarding, exécution, conformité et reporting
  • Aligner les portails clients sur les standards du retail, avec des données de portefeuille en direct et un design intuitif
  • Intégrer la conformité en douceur dans le parcours client : adéquation MiFID, LCB-FT, et profils de risque sans friction visible
  • Automatiser les parcours d’investissement grâce à des portefeuilles modèles adaptés aux profils de risque
  • Adopter des modèles hybrides alliant self-service digital et conseil humain, pour une relation à la fois personnalisée et scalable

La révolution digitale de la gestion de patrimoine en France est déjà en marche.

Ceux qui sauront offrir la rapidité, la transparence et la personnalisation attendues par les clients ne se contenteront pas de préserver leur base. Ils la feront grandir.

Notes de bas de page :

¹ Source
² Source
³ Source
⁴ Source

De la mode à la fintech, qu’est-ce qui vous a inspirée à faire le saut vers l’investissement et la gestion de patrimoine ?

Mon passage vers l’investissement et la gestion de patrimoine a été une continuité naturelle de ma passion pour l’innovation et la technologie.

J’ai auparavant dirigé une marque durable en Afrique du Sud et, durant cette période, j’ai eu la chance d’être sélectionnée pour deux programmes sponsorisés : l’un explorant l’économie circulaire, l’autre centré sur la technologie du commerce. Ces expériences m’ont montré comment des approches innovantes, portées par la tech, peuvent transformer des secteurs. Elles ont aussi renforcé mon envie de solutions tournées vers l’avenir.

Sur ces bases, j’ai ensuite été invitée par BFA Global et Mastercard Inclusive Growth à participer au Climate Innovation Challenge: Finance for the Future. Cette opportunité a ancré l’idée que la finance peut mobiliser ses ressources au service de l’innovation et de l’impact.

Quand j’ai décidé d’emprunter une nouvelle voie, j’étais enthousiaste à l’idée d’allier mon esprit entrepreneurial à un secteur en pleine évolution. C’est ce qui m’a menée vers l’investissement et la gestion de patrimoine : un espace où je peux explorer des idées de pointe tout en aidant les autres à construire et développer leur patrimoine.

Comment votre expérience en dehors de la fintech (dans la fashion tech, l’e-commerce et la stratégie) a-t-elle façonné votre manière de travailler aujourd’hui ? Des leçons que vous appliquez chez Shares ?

Ces environnements m’ont appris trois choses clés : agir vite, rester créative et garder l’utilisateur au centre. Ce sont des fondamentaux en finance, où tout évolue rapidement.

Dans la fashion tech et l’e-commerce, j’ai appris à naviguer dans des univers rythmés par des tendances rapides et des comportements clients changeants. Cela a affûté ma capacité à anticiper les mouvements du marché et à adapter les stratégies en conséquence. Surtout, j’ai compris que l’écoute active et l’adéquation produit-besoin sont essentielles, quel que soit le secteur.

Le focus sur la mode circulaire m’a aussi donné une vraie culture de la durabilité et de l’impact à long terme. Ce sont des valeurs que j’apporte aujourd’hui à la gestion de patrimoine.

Mes expériences en stratégie ont renforcé mes réflexes de résolution de problèmes et ma collaboration transversale, pour bâtir des solutions cohérentes qui équilibrent objectifs d’entreprise et besoins utilisateurs. Chez Shares, cela se traduit par une façon de travailler orientée innovation, adaptabilité et sens du client.

Au final, mon parcours me donne une perspective un peu différente : j’aborde la finance non pas seulement comme des chiffres et des produits, mais comme un espace vivant où la technologie rencontre le comportement humain pour créer de vraies opportunités de croissance.

L’équipe Opérations chez Shares travaille avec presque toutes les équipes. Comment alignez-vous des départements autour d’un objectif commun ?

Pour aligner, je commence par comprendre et respecter la façon de travailler de chaque équipe et de chaque personne.

Chaque équipe a son style, son langage et ses préférences de communication. Mon approche consiste à parler leur langage et à m’adapter à leurs modes de collaboration. Ce cadre de respect mutuel favorise l’ouverture et la confiance : on arrive plus vite à des solutions, parce que chacun se sent entendu et valorisé.

J’ai observé que lorsque l’on respecte le rythme et les préférences de chaque département, ils deviennent plus réactifs et engagés. Ce n’est pas seulement de la coordination efficace : c’est une véritable relation de partenariat au service d’objectifs partagés.

Quelle est une partie de votre rôle que l’on sous-estime, mais qui est pourtant essentielle au bon fonctionnement du business ?

Le travail quotidien d’opérations de courtage que je prends en charge chaque matin.

Cela inclut la gestion des opérations sur titres et le reporting précis de toutes les transactions. Ce n’est qu’une partie de mon rôle, mais c’est la première tâche de la journée : elle garantit que tout fonctionne correctement et que les exécutions sont exactes.

Quand c’est bien fait, cela passe inaperçu. C’est normal. Mais c’est le socle de la confiance, de la conformité et de l’efficacité sur lequel repose le reste du business.

Quel conseil donneriez-vous à quelqu’un qui envisage une carrière dans les opérations fintech sans parcours direct dans le secteur ?

La fintech est un écosystème ouvert et dynamique qui valorise les esprits curieux, à l’aise avec la tech et orientés business. On y recherche des personnes capables de résoudre des problèmes de manière créative, d’apprendre en continu et de garder une vraie orientation client.

Le secteur accueille des profils variés : finance, technologie, marketing, design, mais aussi mode ou santé. Ce sont précisément ces regards neufs qui nourrissent l’innovation.

Si vous vous reconnaissez dans cet état d’esprit, lancez-vous. On peut être et faire bien plus que ce que l’on imagine. Ne vous laissez pas enfermer dans un cadre unique. Restez curieux, continuez à vous challenger et à évoluer jusqu’à trouver un parcours qui vous ressemble. La vie est trop courte pour avoir peur de changer de voie : l’essentiel est de choisir des environnements qui vous font grandir.

Au fond, il s’agit de vous rapprocher de la personne que vous voulez devenir. La fintech est un excellent terrain pour cette évolution.

Une vérité inconfortable (mais inévitable)

Lorsqu’un client de longue date décède, la relation qu’un CGP a bâtie pendant des années, parfois des décennies, s’interrompt bien trop souvent brutalement. La loyauté ne se transmet pas toujours à la génération suivante.

En réalité, moins de la moitié des héritiers conservent le conseiller de leurs parents. Et même lorsqu’ils le font, un sur quatre change malgré tout dans les deux années suivantes¹. C’est un chiffre frappant, et un signal d’alarme pour les CGP : détenir un portefeuille ne signifie pas détenir une relation.

Le rôle du CGP dans les moments clés de la vie

Le rôle du CGP est de construire une relation de confiance sur le long terme, pour accompagner les clients dans leurs décisions de croissance et de protection de leur patrimoine.

Ce rôle va bien au-delà du choix des investissements. Il consiste à être un guide fiable à travers les grandes étapes de la vie : achat d’un premier bien immobilier, financement des études des enfants, transition professionnelle, préparation à la retraite, et enfin transmission du patrimoine à la génération suivante.

Cette relation conduit naturellement à préparer l’inévitable : le décès du client.
Le rôle du CGP est alors de s’assurer que les volontés du client sont respectées, que ses actifs sont protégés, et que son héritage est transmis conformément à ses valeurs.

Pourquoi les héritiers s’éloignent-ils ?

La réponse est simple : ils ne se sentent ni vus, ni écoutés, ni concernés.

L’une des raisons est que beaucoup d’héritiers n’ont jamais rencontré le CGP de leurs parents. PwC note qu’environ 65 % des héritiers n’ont aucune relation préalable avec le conseiller financier de la famille².

Autre raison : leurs attentes sont différentes, façonnées par des expériences ultra fluides et centrées sur le digital, qu’ils retrouvent partout ailleurs. Et la gestion de patrimoine n’a, trop souvent, pas suivi le rythme.

La fracture numérique

Les jeunes générations attendent de la gestion de patrimoine qu’elle soit aussi simple, rapide et transparente que leurs autres services financiers. Ils veulent un accès instantané à l’information, une visualisation interactive de leur portefeuille, et la possibilité de collaborer en ligne avec leur conseiller.

35 % des investisseurs millennials déclarent que les capacités digitales sont un facteur déterminant dans le choix de leur conseiller, pourtant de nombreux CGP s’appuient encore sur des processus papier lents et des portails obsolètes qui ne répondent plus à ces attentes³.

Combler le fossé

Les conseillers tournés vers l’avenir utilisent déjà des plateformes de gestion de patrimoine modernes pour :

  • Collaborer en temps réel avec leurs clients et leurs familles
  • Proposer une visualisation claire et moderne du portefeuille, conforme aux attentes des plus jeunes
  • Partager rapports et documents de planification dans un espace numérique sécurisé
  • Impliquer les héritiers dès le départ pour instaurer la confiance avant la transmission du patrimoine

Les outils digitaux ne remplacent pas le conseil humain, ils l’enrichissent. Bien utilisés, ils permettent de combler le fossé intergénérationnel et d’apporter la transparence, la fluidité et la pertinence que recherchent les jeunes clients.

La transmission de patrimoine n’est pas seulement un processus technique. C’est une transformation émotionnelle et relationnelle.
En France, entre 9 000 et 10 000 Mds € devraient être transmis entre générations au cours des 15 prochaines années⁴. Cela souligne à la fois l’ampleur de l’opportunité et l’impératif de planification pour les conseillers.

Si les CGP n’évoluent pas, d’autres le feront à leur place.

Ce moment n’est pas une menace. C’est une opportunité majeure.

Les conseillers qui sauront évoluer ne se contenteront pas de conserver la prochaine génération : ils gagneront leur fidélité, leur confiance, et leur recommandation.

Notes de bas de page :

¹ Source
² Source
³ Source
⁴ Source

‍